IIn nur zwei Jahren sind die Preise für Zwischenprodukte in der internationalen Wolfram-Lieferkette um etwa das Neunfache gestiegen. In jüngster Zeit haben die Vereinigten Staaten, das Vereinigte Königreich, Vietnam, Simbabwe und andere Länder Änderungen der wolframbezogenen Politik eingeführt oder vorgeschlagen, was den globalen Wettbewerb um Wolframressourcen verschärft.
Was ist Wolfram?
Wolfram ist ein seltenes Metall mit einem außergewöhnlich hohen Schmelzpunkt von 422°C, dem höchsten aller natürlich vorkommenden Metalle. Dank seiner extremen Härte, Hitzebeständigkeit und Korrosionsbeständigkeit wird es oft als “Zähne der Industrie” bezeichnet.”
Wolfram ist ein unersetzliches kritisches Mineral, das in der Verteidigung, in Halbleitern und in der KI-Computing-Infrastruktur verwendet wird.
Laut einem letzten Monat von S&P Global veröffentlichten Bericht lag die globale Wolframnachfrage, gemessen in Wolframtrioxid, bei etwa 000 metrischen Tonnen im Jahr 2025. Es wird erwartet, dass die Nachfrage um etwa 2% jährlich, wächst und 000 metrische Tonnen bis 2030 überschreitet und 000 metrische Tonnen bis 2035.
Wie angespannt ist der Wolframmarkt wirklich?
erreicht. Als Schlüsselzwischenprodukt in der Wolfram-Lieferkette hat Ammoniumparawolframat (APT) einen schnellen Anstieg der internationalen Marktpreise erfahren.
Daten zeigen, dass die APT-Preise auf dem Rotterdamer Markt Mitte 2024 bei etwa $300 pro metrischer Tonne Einheit. lagen. Bis Mai 2026 waren die Preise auf rund $3.000 pro metrischer Tonne Einheit gestiegen — ein Anstieg um etwa das Neunfache in nur zwei Jahren.
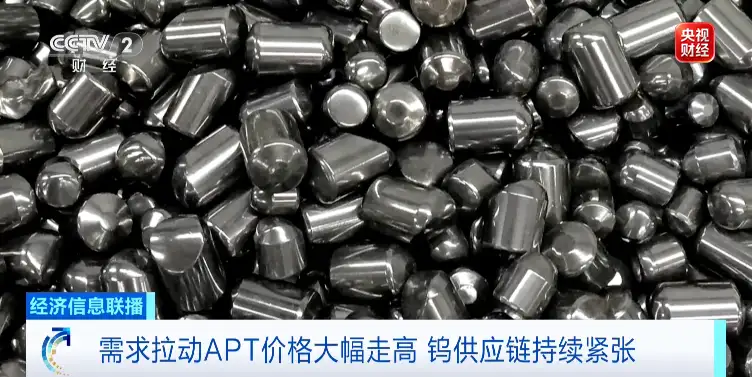
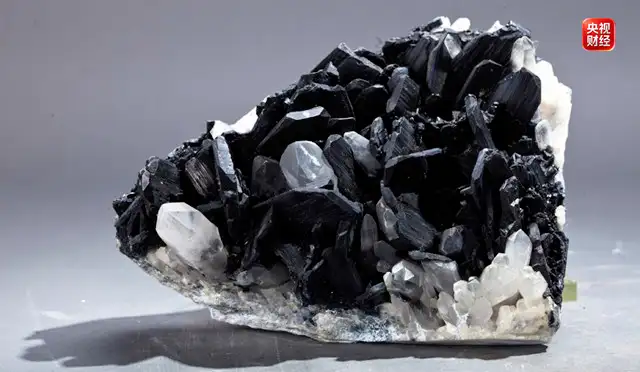
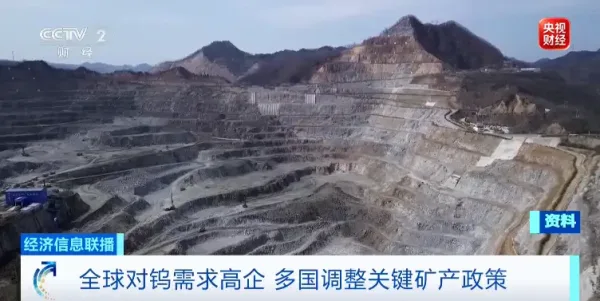
Zum Anfang September dieses Jahres blieben die Preise mit zwischen $2.900 und $3.100 pro metrischer Tonne Einheit.
hoch. Eine “metrische Tonne Einheit” ist eine Preiseinheit, die üblicherweise für Erze, Metalle und andere Rohstoffe verwendet wird, und sich auf die Menge an reinem Material bezieht, die in einer metrischen Tonne enthalten ist.
Hinter dem anhaltenden Preisanstieg stehen die wachsende globale Nachfrage nach Wolframressourcen und der zunehmende Druck auf die Lieferkette.
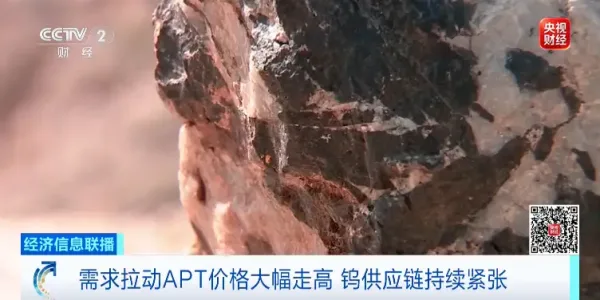
“Die Nachfrage nach Wolfram steigt”
Wolfram ist nicht nur teurer geworden. Seine strategische Bedeutung hat ebenfalls stark zugenommen.
Die Vereinigten Staaten, das Vereinigte Königreich, die Europäische Union, Japan und mehrere andere große Volkswirtschaften haben Wolfram als kritisches Mineral eingestuft und bauen strategische Reserven auf.
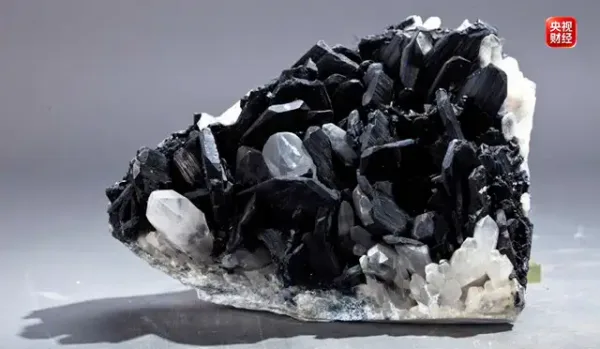
Vereinigte Staaten verhängen Exportverbot, während die inländische Wolfram-Förderung praktisch nicht existent ist
Ende August dieses Jahres führte die US-Regierung ein einjähriges Exportverbot für Wolframschrott und Batterieschrott, ein, mit dem Ziel, strategische Ressourcen im Inland zu behalten. Die Politik hat auch die asiatischen Importmärkte direkt betroffen, insbesondere Japan.
Aus Sicht der Ressourcenversorgung verfügen die Vereinigten Staaten über begrenzte inländische Wolfram-Bergbaukapazitäten. Daten zeigen, dass bis 2025, die inländische Wolfram-Förderproduktion der USA auf null gefallen war.
Darüber hinaus werden die Vereinigten Staaten ab dem Januar 2027, die Beschränkungen für die Beschaffung von Wolfram und anderen kritischen Metallen für Verteidigungsanwendungen weiter verschärfen.
Reuters berichtete jedoch, dass die inländischen US-Wolfram-Bergbau- und -Verarbeitungskapazitäten mit näher rückender Frist der Politik für 2027 weiterhin eindeutig unzureichend sind.
Europäische Union plant Ausbau der internen Versorgung
Die Europäische Union hat einen Rahmen für strategische Projekte für kritische Rohstoffe geschaffen und plant, die interne Versorgung durch Bergbau, Verarbeitung und Recycling.
Vereinigtes Königreich investiert in die Wiederinbetriebnahme einer alten Mine, um einen inländischen Wolfram-Versorgungskanal aufzubauen
zu erhöhen. Etwa zur gleichen Zeit, als das US-Verbot in Kraft trat, kündigte der UK National Wealth Fund ein umfangreiches Unterstützungspaket an.
Der Fonds plant, bis zu 71 Mio. £ bereitzustellen, um das inländische Bergbauunternehmen Tungsten West bei der Wiederinbetriebnahme der Hemerdon Wolfram-Zinn-Mine in Devon zu unterstützen.
Sobald die Mine die Vollproduktion erreicht, wird erwartet, dass sie jährlich mehr als 3.000 Tonnen Wolframkonzentrat produziert.
Die britische Regierung plant zudem, Abnahmeverträge mit dem Unternehmen zu erörtern, um einen inländischen Wolfram-Lieferkanal zu schaffen und Ressourcen für strategische Zwecke zu sichern.
Vietnam und Simbabwe verschärfen ihre Exportpolitik
Es sind nicht nur die Vereinigten Staaten und Europa. Eine Reihe rohstoffproduzierender Länder verschärft ebenfalls die Kontrollen für Wolfram-Exporte.
Das vietnamesische Ministerium für Industrie und Handel hat vorgeschlagen, Wolfram von der Liste der für den Export zugelassenen Mineralien zu streichen.
Der Vorschlag ist Teil des Entwurfs der nationalen Strategie für kritische Mineralien. Obwohl noch kein konkreter Umsetzungszeitplan angekündigt wurde, besteht das Kernziel darin, die Entwicklung der inländischen Wolfram-Tiefverarbeitungsindustrie Vietnams zu schützen.
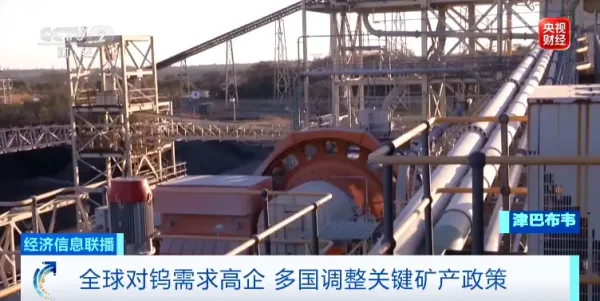
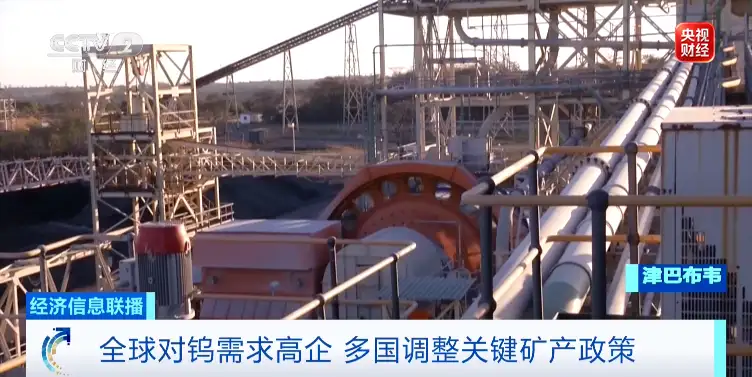
Simbabwe hat noch strengere Kontrollen eingeführt und den Export von Antimon und Wolfram in allen Formen vollständig ausgesetzt.
Das Land hatte Antimon und Wolfram bereits als kritische Mineralien eingestuft und den direkten Export von Roherzen und minimal verarbeiteten Mineralprodukten ausdrücklich verboten, sodass eine weitergehende Verarbeitung im Inland erfolgen muss.
China dominiert weiterhin die globale Wolframproduktion
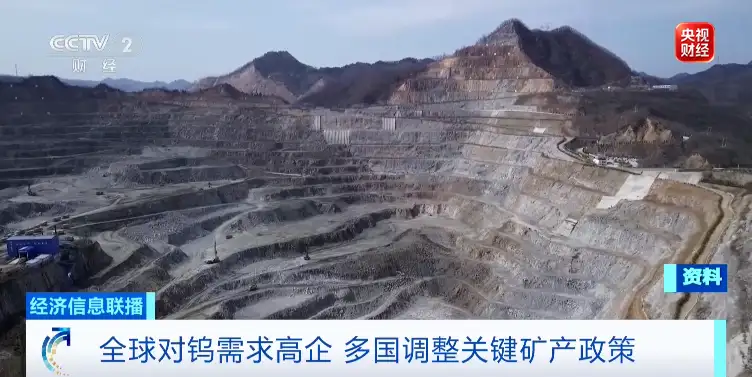
Die globalen Wolfram-Ressourcen sind nicht außergewöhnlich knapp, aber die Produktionskapazität ist stark konzentriert.
China hat lange Zeit etwa 80 % der globalen Wolfram-Minenproduktion ausgemacht.
Da die strategische Bedeutung von Wolfram weiter steigt, suchen die Kapitalmärkte zunehmend nach Wolfram-Assets, die “nicht aus einer einzigen Quelle stammende” Versorgungsalternativen.
bieten können.
Almonty Industries ist eines der Unternehmen, die die größte Investorenaufmerksamkeit auf sich ziehen. Das Unternehmen ist ein bedeutender Wolfram-Produzent mit Hauptsitz in den Vereinigten Staaten und verfügt über Wolfram-Assets in.
- Südkorea, den Vereinigten Staaten, Portugal und Spanien Im Juni dieses Jahres hat das Unternehmen eine.
- überzeichnete Wandelanleihefinanzierung in Höhe von 800 Mio. $ abgeschlossen Im Juli hat seine Wolfram-Verarbeitungsanlage in der, Sangdong-Mine in Südkorea offiziell den Betrieb aufgenommen.
- und ist in die Phase der Produktion und des Verkaufs von Wolframkonzentrat eingetreten. Im August kündigte das Unternehmen Pläne an, bis zu.
300 Mio. $ seiner Aktien über die folgenden 36 Monate zurückzukaufen.
An den Kapitalmärkten hat sich der Wolfram-Produzent von den Börsen in Australien und Kanada zurückgezogen und seine Handelsaktivität auf die US-amerikanische Nasdaq konzentriert. $15.49.
Am 11. September schlossen die Aktien des Unternehmens bei. Anfang September nahm Jefferies Financial Group die Coverage des Unternehmens mit einem „Buy“-Rating und einem Kursziel von 26,25 $ auf.
Analysten zufolge spielt das Unternehmen eine wichtige Rolle in der westlichen Wolfram-Lieferkette. Weitere Unternehmen, die Marktaufmerksamkeit auf sich ziehen, sind.
Tungsten West im Vereinigten Königreich, EQ Resources in Australien und American Tungsten in den Vereinigten Staaten.
Einige Analysten haben darauf hingewiesen, dass Investoren diese Unternehmen nicht in erster Linie aufgrund der aktuellen Finanzperformance kaufen. Stattdessen kaufen sie in eine Investmentthese hinein — und diese These könnte volatiler sein als die zugrunde liegenden Bilanzen.
Branchenbeobachter warnen, dass der Wolfram-Angebotsschock noch lange nicht vorbei ist, während die westlichen Bemühungen zur Umstrukturierung der Lieferketten mit hohen Kosten und langen Entwicklungszyklen konfrontiert sind. “Der Wettbewerb rund um dieses” „Gebiss der Industrie“.
Metall wird wahrscheinlich die globale Wettbewerbslandschaft für die fortgeschrittene Fertigung weiter umgestalten. Laut dem, China Mineral Resources Report 2026, , der kürzlich vom Ministerium für natürliche Ressourcen veröffentlicht wurde,.
rangierte China zum Stand 2025 weltweit an erster Stelle bei den Reserven von 14 Mineralien, darunter Wolfram und Zinn Chinas Wolfram-Minenproduktion machte.