Wenn ein Lieferant Ihnen ein Angebot für 5.000 Blechhalterungen sendet, ist die wichtigste Zahl nicht die Summe am Ende der Seite — es ist der Stückpreis. Zu verstehen, was diese Zahl enthält, wie sie berechnet wurde und was sie verändern kann, gibt Ihnen die Grundlage, um Angebote zu vergleichen, effektiv zu verhandeln und zu vermeiden, für versteckte Kosten zu zahlen.
Was ist der Stückpreis?
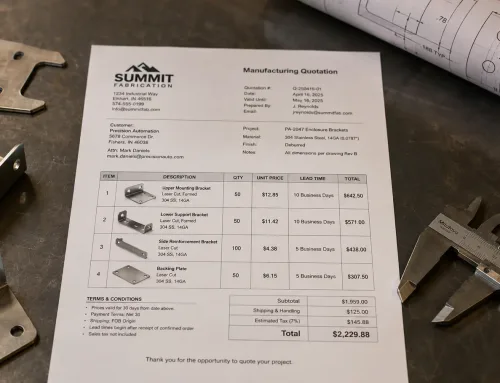
Der Stückpreis sind die Kosten, die einer einzelnen Einheit eines Produkts zugeordnet werden. Er wird berechnet, indem der Gesamtpreis durch die Gesamtzahl der Einheiten geteilt wird. In der B2B-Fertigung repräsentiert der Stückpreis auf dem Angebot eines Lieferanten typischerweise die Kosten pro Stück eines fertigen Teils bei einer gegebenen Menge, einem gegebenen Material und einer gegebenen Spezifikation.
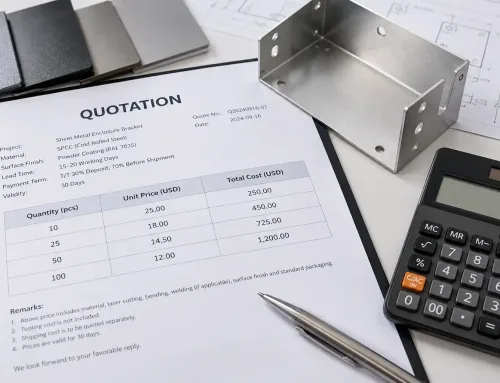
Im Gegensatz zu einem Pauschalpreis, ist der Stückpreis fast immer mengenabhängig. Ein Lieferant, der $2,40 pro Stück für 1.000 Einheiten anbietet, kann $1,85 pro Stück für 10.000 Einheiten anbieten — nicht weil sich das Teil geändert hat, sondern weil Fixkosten wie Werkzeugrüstung, Programmierung und Erstmusterprüfung auf mehr Stücke verteilt werden.
Im Einzelhandel bezieht sich der Stückpreis oft auf die Kosten pro Standardmaß (pro Kilogramm, pro Liter), die auf einem Regaletiket angezeigt werden. Im B2B-Beschaffungswesen bedeutet er etwas Spezifischeres: der Preis pro Stück, zu dem sich ein Lieferant in einem formellen Fertigungsangebot oder einer Bestellung verpflichtet, vorbehaltlich der in diesem Dokument angegebenen Zeichnungen, Toleranzen und Mengen.
Stückpreis vs. Stückkosten: Was ist der Unterschied?
Die Begriffe klingen ähnlich, aber sie repräsentieren entgegengesetzte Seiten einer Transaktion.
Stückpreis ist das, was der Verkäufer berechnet. Er erscheint auf dem Angebot des Lieferanten und spiegelt dessen Produktionskosten, Gemeinkosten, Marge und die vereinbarte Menge wider.
Stückkosten sind das, was der Käufer — oder der Hersteller — ausgibt, um eine Einheit zu produzieren oder zu erwerben. Für einen Hersteller umfassen die Stückkosten Rohmaterial, Arbeitskraft, Maschinenzeit, Verbrauchsmaterial und Gemeinkosten. Für einen Käufer sind die Stückkosten der Kaufpreis plus alle zusätzlichen Kosten wie Versand, Einfuhrzölle, Eingangsprüfung und Lagerung.
Der Stückpreis eines Lieferanten mag attraktiv erscheinen, aber wenn die Gesamtstückkosten des Käufers — nach Hinzurechnung von Fracht, Zoll und Nacharbeit — höher als erwartet ausfallen, war die Kaufentscheidung nicht so effizient, wie das Angebot vermuten ließ. Die Trennung dieser beiden Konzepte hilft Beschaffungsteams, die tatsächlichen Kosten einer Beschaffungsentscheidung zu bewerten.
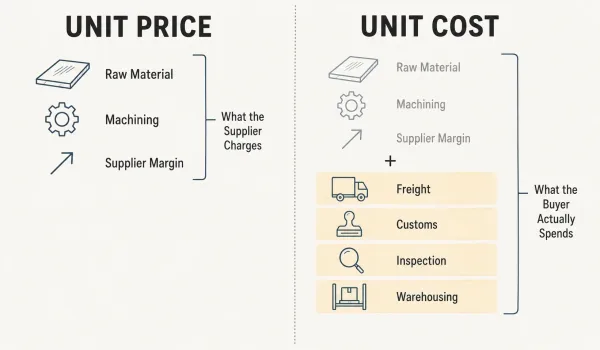
Ein Vergleichsdiagramm nebeneinander. Die linke Seite zeigt “Stückpreis” mit Symbolen, die Lieferantenkosten darstellen (Material, Bearbeitung, Marge). Die rechte Seite zeigt “Stückkosten” mit dem Stückpreis plus zusätzlichen kundenseitigen Kosten (Fracht, Zoll, Inspektion, Lagerung), die darunter gestapelt sind, um zu veranschaulichen, wie die tatsächlichen Kosten pro Einheit des Käufers den angegebenen Stückpreis übersteigen.
Die Stückpreisformel
Die Grundformel ist einfach:
Stückpreis = Gesamtpreis ÷ Anzahl der Einheiten
Wenn ein Lieferant $4.800 für 2.000 gestanzte Halterungen anbietet, beträgt der Stückpreis $2,40. Diese Formel gilt, ob Sie Rohmaterial nach Kilogramm oder Fertigteile nach Stück kaufen.
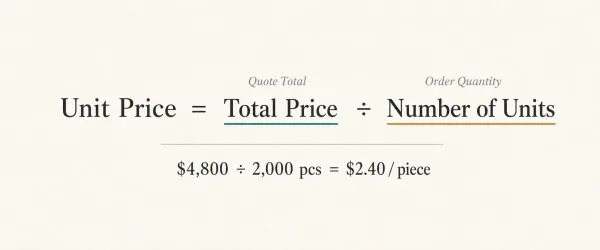
Eine minimale, klare Formelillustration, die die Stückpreisberechnung zeigt. Die Formel “Stückpreis = Gesamtpreis ÷ Anzahl der Einheiten” wird prominent angezeigt, mit einem durchgerechneten Beispiel darunter: “4.800÷2.000Stück=2,40/Stück”, in klarer Typografie auf neutralem Hintergrund.
Wie man den Stückpreis Schritt für Schritt berechnet
- Ermitteln Sie den Gesamtpreis — dies ist der volle Betrag auf dem Angebot oder der Rechnung, einschließlich aller Positionen, die der Lieferant in den Preis eingebunden hat (Material, Bearbeitung, Oberflächenbehandlung, Verpackung).
- Ermitteln Sie die Gesamtmenge — verwenden Sie die tatsächliche Anzahl der zu kaufenden Einheiten, nicht die Mindestbestellmenge oder eine zukünftige Prognose.
- Teilen Sie den Gesamtpreis durch die Menge — das Ergebnis ist Ihr Stückpreis.
Ein paar Dinge, auf die Sie achten sollten:
- Wenn das Angebot eine einmalige Werkzeuggebühr (NRE) als separate Position enthält, berechnen Sie den Stückpreis mit und ohne Werkzeugkostenanteil. Eine Werkzeuggebühr von $600, verteilt auf 200 Stück, fügt jeder Einheit $3,00 hinzu; verteilt auf 5.000 Stück, fügt sie nur $0,12 hinzu.
- Wenn das Angebot mehrere Arbeitsgänge (Schneiden, Biegen, Schweißen, Pulverbeschichten) in einem einzigen Stückpreis bündelt, fordern Sie eine Aufschlüsselung an. Gebündelte Preisgestaltung erschwert es, festzustellen, welcher Schritt die Kosten treibt und wo Einsparungen möglich sein könnten.
Was bestimmt den Stückpreis in Fertigungsangeboten?
Ein Stückpreis wird nicht aus einer Preisliste entnommen. Er ist das Ergebnis davon, wie ein bestimmtes Teil mit einem bestimmten Fertigungsprozess bei einem bestimmten Volumen interagiert. Vier Faktoren haben den stärksten Einfluss.
Material und Dicke
Der Rohmaterialpreis ist in der Regel die größte Einzelkostenkomponente bei einem Blechteil. Der Stückpreis für eine Halterung aus 1,5 mm kaltgewalztem Stahl (CRS) wird deutlich niedriger sein als für dieselbe Halterung aus 2,0 mm 304 Edelstahl — nicht nur, weil Edelstahl mehr pro Kilogramm kostet, sondern weil er möglicherweise unterschiedliche Werkzeuge, langsamere Schneidgeschwindigkeiten und andere Oberflächenbehandlungen erfordert.
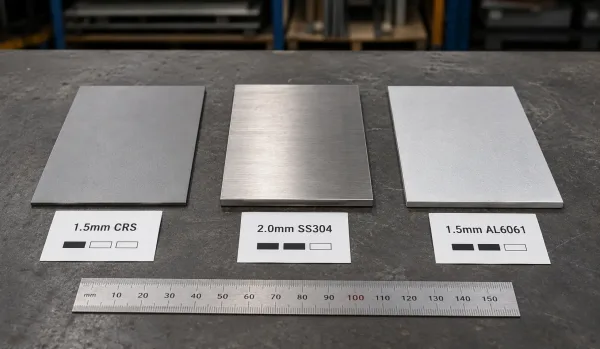
Drei verschiedene Blechmaterialmuster liegen nebeneinander auf einer Werkstattfläche. Jedes hat eine kleine Beschriftungskarte, die Materialtyp, Dicke und einen relativen Kostenindikator (ein Balken, zwei Balken, drei Balken) zeigt. Dies veranschaulicht, wie Materialwahl und Dicke den Stückpreis in der Blechfertigung direkt beeinflussen.
Die Materialverfügbarkeit spielt ebenfalls eine Rolle. Standardstärken von CRS oder verzinktem Stahl werden von den meisten Lieferanten auf Lager gehalten und können zu stabilen Preisen bezogen werden. Speziallegierungen oder Nicht-Standard-Dicken können Mindestbestellmengen beim Walzwerk, längere Lieferzeiten und Preisaufschläge erfordern, die direkt in den Stückpreis einfließen.
Prozesskomplexität
In kundenspezifische Blechfertigung, Jeder zusätzliche Fertigungsschritt erhöht die Kosten. Eine flache Halterung, die nur Laserschneiden und Entgraten erfordert, hat einen niedrigeren Stückpreis als eine geformte Halterung, die Schneiden, Biegen, Schweißen und Schleifen erfordert. Jeder Schritt bringt Maschinenzeit, Arbeitsaufwand, Rüstzeit und möglichen Ausschuss mit sich.
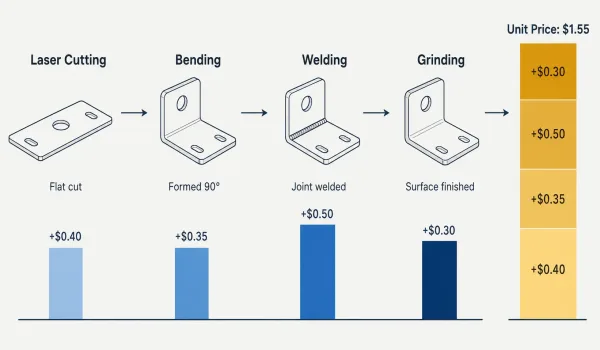
Ein horizontales Prozessflussdiagramm, das eine einfache flache Halterung zeigt, die vier Fertigungsstufen durchläuft: Laserschneiden, Biegen, Schweißen und Schleifen. Jede Stufe fügt einen kleinen Kosteninkrementbalken darunter hinzu, der visuell demonstriert, wie jeder zusätzliche Arbeitsgang den Stückpreis erhöht.
Enge Toleranzen erhöhen ebenfalls die Kosten. Ein Maß, das auf ±0,05 mm gehalten wird, erfordert sorgfältigere Vorrichtungen, langsamere Vorschubgeschwindigkeiten und häufigere Prüfungen als ein Maß, das auf ±0,25 mm gehalten wird. Wenn eine Zeichnung engere Toleranzen vorschreibt, als die Funktion des Teils tatsächlich erfordert, steigt der Stückpreis ohne jeden Nutzen für die Endmontage.
Oberflächenbehandlung und Veredelung
Die Oberflächenbehandlung kann je nach Verfahren 10–30 % zum Basisstückpreis hinzufügen. Pulverbeschichtung, Eloxieren, Verzinken und Passivieren haben jeweils unterschiedliche Kostenstrukturen, und der Preis hängt von Losgröße, Teilegeometrie, Farbstandard und erforderlicher Schichtdicke ab.
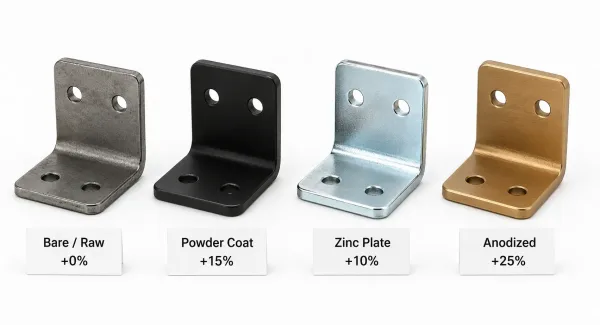
Vier identische Halterungsformen in einer Reihe angeordnet, jede mit einer anderen Oberflächenbehandlung: blanker/Rohstahl, pulverbeschichtet (mattschwarz), verzinkt (glänzend silber) und eloxiert (gold/bronze). Ein kleiner prozentualer Kostenindikator steht unter jedem Muster und zeigt die typische Kostensteigerung jeder Behandlung zusätzlich zum Basisstückpreis.
Eine häufige Quelle unerwarteter Kosten ist die Vorgabe einer Oberflächenbehandlung, die mit der Geometrie des Teils kollidiert. Pulverbeschichtung beispielsweise beschichtet enge Biegungen oder Kanten, die ohne einen sekundären Entgratungsschritt lasergeschnitten wurden, nicht gut. Wenn der Lieferant zusätzliche Vorbereitung hinzufügen muss — Entgraten, Schleifen, Abdecken von Gewindebohrungen — spiegelt der Stückpreis diesen zusätzlichen Arbeitsaufwand wider.
Werkzeug- und NRE-Zuordnung
Einmalige Engineering-Kosten (NRE) — Werkzeuge, Vorrichtungen, Programmierung und Erstmusterprüfung — sind Einmalkosten, aber sie beeinflussen den Stückpreis, wenn Käufer sie in die Stückkosten amortisieren, anstatt sie im Voraus zu bezahlen.
Ein Stanzwerkzeug für 1.200 €, amortisiert über 500 Stück, fügt jedem Stück 2,40 € hinzu. Dasselbe Werkzeug, amortisiert über 10.000 Stück, fügt nur 0,12 € hinzu. Dies ist einer der häufigsten Gründe, warum Lieferanten bei höheren Stückzahlen niedrigere Stückpreise anbieten: Die Fixkosten werden dünner verteilt.
Bei Prototypen- oder Kleinserienläufen (unter 200 Stück), kann die Werkzeugzuordnung den Stückpreis dominieren. In diesen Fällen ist es oft transparenter, NRE als separate Position zu behandeln, anstatt sie in einen Stückpreis einzurechnen, der den laufenden Produktionspreis möglicherweise falsch darstellt.
Wie die Losgröße den Stückpreis beeinflusst
Die Beziehung zwischen Losgröße und Stückpreis ist eines der konsistentesten Muster in der Fertigungspreisgestaltung. Mit steigender Menge sinkt der Stückpreis — aber die Abnahmerate verlangsamt sich bei höheren Volumina.
Dies geschieht, weil die Fertigungskosten in zwei Kategorien fallen:
- Fixkosten — Werkzeuge, Maschinenrüstung, Programmierung, Erstmusterprüfung — fallen einmal pro Produktionslauf an, unabhängig von der Menge.
- Variable Kosten — Rohmaterial, Verbrauchsmaterialien, Maschinenzeit pro Stück — skalieren linear mit der Menge.
Bei niedrigen Volumina dominieren die Fixkosten. Eine Rüstung, die 2 Stunden dauert und 300 € kostet, fügt einem Lauf von 100 Stück 3,00 € pro Stück hinzu, aber nur 0,03 € pro Stück bei einem Lauf von 10.000. Mit steigendem Volumen schrumpft die Fixkostenkomponente, und der Stückpreis nähert sich den tatsächlichen variablen Produktionskosten an.
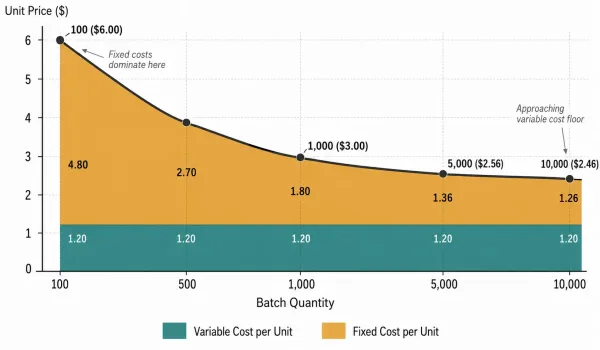
Ein klares Liniendiagramm, das den Stückpreis (Y-Achse) gegen die Losgröße (X-Achse) aufträgt. Die Gesamtstückpreiskurve fällt steil von niedrigen Mengen ab und flacht bei höheren Volumina ab. Zwei Komponentenbereiche sind unter der Kurve dargestellt: eine Fixkostenzone (Werkzeuge, Rüstung), die pro Stück mit wachsender Menge schrumpft, und eine variable Kostenzone (Material, Bearbeitung), die relativ konstant bleibt. Schlüsseldatenpunkte sind bei 100, 1.000, 5.000 und 10.000 Stück markiert.
Deshalb legen viele Lieferanten eine Mindestbestellmenge (MOQ) fest. Unterhalb eines bestimmten Volumens machen die Fixkosten den Stückpreis unrentabel, und der Lieferant kann den Auftrag ablehnen oder einen Aufpreis verlangen. Das Verständnis dieser Dynamik hilft Beschaffungsteams, realistische Mengenziele zu setzen und zu vermeiden, Stückpreise bei ungleichen Volumina zu vergleichen.
Wie man Stückpreise zwischen Lieferanten vergleicht
Der Erhalt mehrerer Angebote für dasselbe Teil bedeutet nicht, dass die Stückpreise direkt vergleichbar sind. Unterschiede darin, was jeder Lieferant einschließt — oder ausschließt — können einen niedrigeren Stückpreis in der Praxis teurer machen.
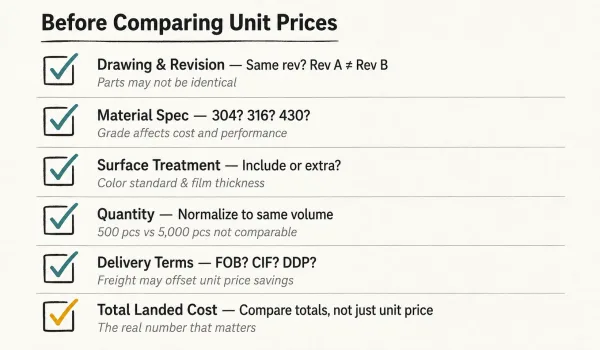
Ein gestaltetes Checklisten-Layout mit sechs Punkten, die Beschaffungsteams vor dem Vergleich von Stückpreisen über Lieferantenangebote hinweg prüfen müssen. Jeder Punkt enthält ein Kontrollkästchen, das Prüfkriterium und ein kurzes Beispiel, worauf zu achten ist. Das Design ähnelt einem professionellen Beschaffungs-Arbeitsblatt oder einer Qualitätsaudit-Checkliste.
Vor dem Vergleich Folgendes bestätigen:
- Gleiche Zeichnung, gleiche Revision. Wenn ein Lieferant auf Basis von Revision A und ein anderer auf Basis von Revision B kalkuliert hat, sind die Teile möglicherweise nicht identisch.
- Gleiche Materialspezifikation. “Edelstahl” kann 304, 316 oder 430 bedeuten. Die Werkstoffgüte beeinflusst sowohl Kosten als auch Leistung.
- Gleiche Oberflächenbehandlung. Ein Angebot kann Pulverbeschichtung enthalten, während ein anderes sie als Option ausweist. Prüfen, dass Behandlung, Farbstandard und Schichtdicke konsistent sind.
- Gleiche Menge. Ein Stückpreis bei 500 Stück ist nicht vergleichbar mit einem Stückpreis bei 5.000 Stück. Normalisieren Sie auf dasselbe Volumen, bevor Sie urteilen.
- Gleiche Lieferbedingungen. FOB ab Werk, CIF und DDP enthalten unterschiedliche Logistikkosten. Ein niedrigerer Stückpreis mit höheren Frachtkosten ist möglicherweise nicht das bessere Angebot.
Wenn Angebote bei einem dieser Punkte abweichen, ist der Vergleich nicht Stückpreis zu Stückpreis — es ist Gesamtlandedcost zu Gesamtlandedcost. Der niedrigste Stückpreis gewinnt nur, wenn alles andere gleich ist.
FAQ
Einen klaren Stückpreis zu erhalten, ist der erste Schritt. Sicherzustellen, dass dieser Preis das richtige Material, die richtigen Toleranzen und das richtige Fertigungsverfahren für Ihr Teil widerspiegelt, ist das, was die Kosten tatsächlich kontrolliert. Wenn Sie eine detaillierte Kostenaufschlüsselung oder eine Design-for-Manufacturability-Überprüfung wünschen, um zu identifizieren, wo Ihr Teil Kosten verursacht, kann unser Engineering-Team helfen — kontaktieren Sie uns für eine DFM-Überprüfung.