In nur zwei Jahren sind die Preise für Zwischenprodukte in der internationalen Wolfram-Lieferkette um etwa das Neunfache gestiegen. Kürzlich haben die Vereinigten Staaten, das Vereinigte Königreich, Vietnam, Simbabwe und andere Länder Änderungen ihrer wolframbezogenen Politik eingeführt oder vorgeschlagen, was den globalen Wettbewerb um Wolframressourcen verschärft.
Was ist Wolfram?
Wolfram ist ein seltenes Metall mit einem außergewöhnlich hohen Schmelzpunkt von 3,422°C, dem höchsten aller natürlich vorkommenden Metalle. Dank seiner extremen Härte, Hitzebeständigkeit und Korrosionsbeständigkeit wird es oft als “Zähne der Industrie” bezeichnet.
Wolfram ist ein unverzichtbares kritisches Mineral, das in der Verteidigung, in Halbleitern und in der KI-Recheninfrastruktur verwendet wird.
Laut einem im vergangenen Monat veröffentlichten Bericht von S&P Global betrug die weltweite Wolframnachfrage, gemessen als Wolframtrioxid, im Jahr 2025 etwa 162.000 metrische Tonnen. Es wird ein Wachstum von rund 2% jährlich erwartet, sodass die Nachfrage bis 2030 180.000 metrische Tonnen überschreitet und bis 2035 202.000 metrische Tonnen erreicht.
Wie angespannt ist der Wolframmarkt wirklich?
Als wichtiges Zwischenprodukt in der Wolfram-Lieferkette hat Ammoniumparawolframat (APT) einen raschen Anstieg der internationalen Marktpreise erlebt.
Daten zeigen, dass die APT-Preise auf dem Rotterdamer Markt Mitte 2024 bei etwa $300 pro metrischer Tonneneinheit lagen. Bis Mai 2026 waren sie auf rund $3.000 pro metrischer Tonneneinheit gestiegen — eine Steigerung um etwa das Neunfache in nur zwei Jahren.
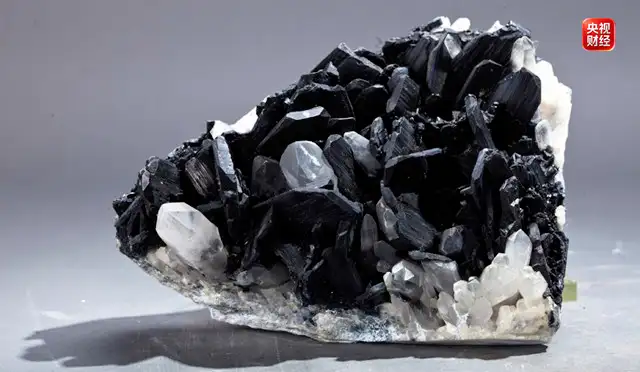
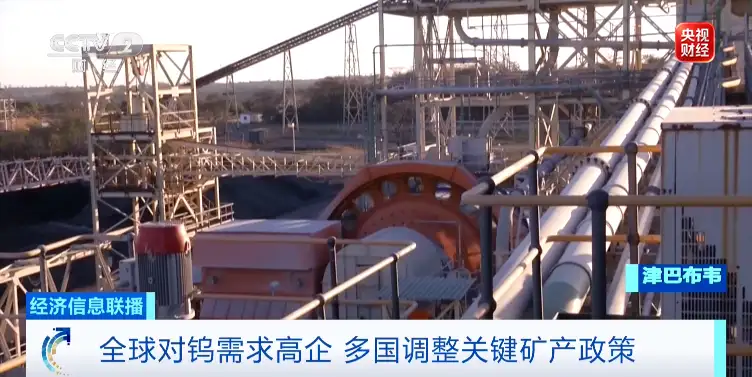
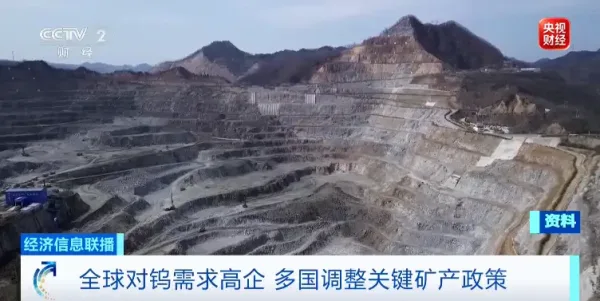
Anfang September dieses Jahres lagen die Preise weiterhin hoch, und zwar zwischen $2,900 und $3,100 pro metrischer Tonneinheit.
Eine “metrische Tonneinheit” ist eine Preiseinheit, die häufig für Erze, Metalle und andere Rohstoffe verwendet wird, und bezeichnet die Menge an reinem Material in einer metrischen Tonne.
Hinter dem anhaltenden Preisanstieg stehen die wachsende globale Nachfrage nach Wolframressourcen und der zunehmende Druck auf die Lieferkette.
“Die Nachfrage nach Wolfram steigt”
Wolfram ist nicht nur teurer geworden. Seine strategische Bedeutung hat ebenfalls stark zugenommen.
Die Vereinigten Staaten, das Vereinigte Königreich, die Europäische Union, Japan und mehrere andere große Volkswirtschaften haben Wolfram als kritisches Mineral eingestuft und bauen strategische Reserven auf.
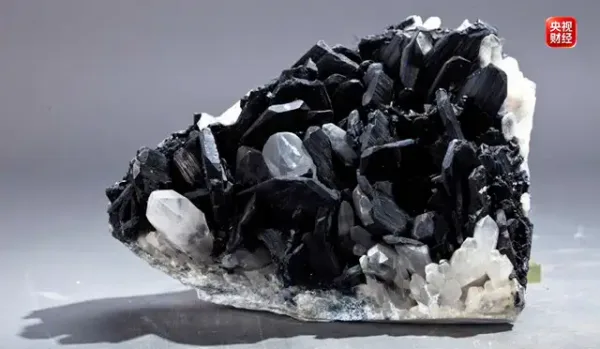
Vereinigte Staaten verhängen Exportverbot, während die inländische Wolfram-Förderung praktisch nicht existent ist
Ende August dieses Jahres führte die US-Regierung ein einjähriges Ausfuhrverbot für Wolframschrott und Batterieschrott ein, mit dem Ziel, strategische Ressourcen im Inland zu behalten. Die Politik hat auch die asiatischen Importmärkte direkt betroffen, insbesondere Japan.
Aus der Perspektive der Ressourcenversorgung verfügen die Vereinigten Staaten über eine begrenzte inländische Wolfram-Bergbaukapazität. Daten zeigen, dass bis 2025 die inländische US-Wolframbergbauproduktion auf null gefallen war.
Darüber hinaus werden die Vereinigten Staaten ab dem Januar 1, 2027, die Beschränkungen für die Beschaffung von Wolfram und anderen kritischen Metallen für Verteidigungsanwendungen weiter verschärfen.
Reuters berichtete jedoch, dass die inländischen US-Wolfram-Bergbau- und -Verarbeitungskapazitäten mit näher rückender Frist der Politik für 2027 weiterhin eindeutig unzureichend sind.
Europäische Union plant Ausbau der internen Versorgung
Die Europäische Union hat einen Rahmen für strategische Projekte für kritische Rohstoffe geschaffen und plant, die inländische Versorgung durch Bergbau, Verarbeitung und Recycling zu erhöhen.
Vereinigtes Königreich investiert in die Wiederinbetriebnahme einer alten Mine, um einen inländischen Wolfram-Versorgungskanal aufzubauen
zu erhöhen. Etwa zur gleichen Zeit, als das US-Verbot in Kraft trat, kündigte der UK National Wealth Fund ein umfangreiches Unterstützungspaket an.
Der Fonds plant, bis zu £71 Millionen bereitzustellen, um das inländische Bergbauunternehmen Tungsten West bei der Wiederaufnahme des Hemerdon Wolfram-Zinn-Bergwerks in Devon zu unterstützen.
Sobald das Bergwerk die volle Produktion erreicht hat, wird erwartet, dass es jährlich mehr als 3,000 metrische Tonnen Wolframkonzentrat produziert.
Die britische Regierung plant zudem, Abnahmeverträge mit dem Unternehmen zu erörtern, um einen inländischen Wolfram-Lieferkanal zu schaffen und Ressourcen für strategische Zwecke zu sichern.
Vietnam und Simbabwe verschärfen ihre Exportpolitik
Es sind nicht nur die Vereinigten Staaten und Europa. Eine Reihe rohstoffproduzierender Länder verschärft ebenfalls die Kontrollen für Wolfram-Exporte.
Das vietnamesische Ministerium für Industrie und Handel hat vorgeschlagen, Wolfram von der Liste der exportfähigen Mineralien zu streichen.
Der Vorschlag ist Teil des Entwurfs der nationalen Strategie für kritische Mineralien. Obwohl noch kein konkreter Umsetzungszeitplan angekündigt wurde, besteht das Kernziel darin, die Entwicklung der inländischen Wolfram-Tiefverarbeitungsindustrie Vietnams zu schützen.
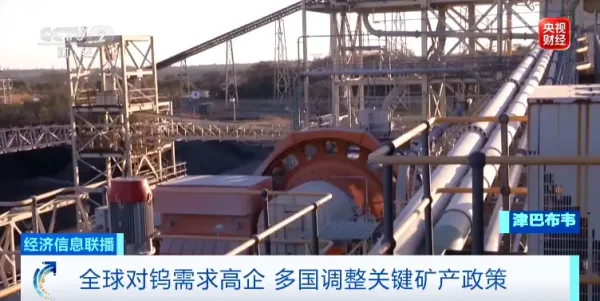
Simbabwe hat noch strengere Kontrollen eingeführt und die Ausfuhr von Antimon und Wolfram in jeglicher Form vollständig ausgesetzt.
Das Land hatte Antimon und Wolfram bereits als kritische Mineralien eingestuft und den direkten Export von Roherzen und minimal verarbeiteten Mineralprodukten ausdrücklich verboten, sodass eine weitergehende Verarbeitung im Inland erfolgen muss.
China dominiert weiterhin die globale Wolframproduktion
Die globalen Wolfram-Ressourcen sind nicht außergewöhnlich knapp, aber die Produktionskapazität ist stark konzentriert.
China hat seit langem einen Anteil von rund 80% an der globalen Wolframbergbauproduktion.
Da die strategische Bedeutung von Wolfram weiter steigt, suchen die Kapitalmärkte zunehmend nach Wolfram-Assets, die “nicht-einzelquellenbasierte” Versorgungsalternativen bieten können.
bieten können.
Das Unternehmen ist ein bedeutender Wolframproduzent mit Hauptsitz in den Vereinigten Staaten und verfügt über Wolfram-Assets in Südkorea, den Vereinigten Staaten, Portugal und Spanien.
- Im Juni dieses Jahres schloss das Unternehmen eine überzeichnete $800-Millionen-Finanzierung mit Wandelanleihen ab.
- Im Juli nahm seine Wolframverarbeitungsanlage an der Sangdong-Mine in Südkorea offiziell den Betrieb auf und ging in die Phase der Produktion und des Verkaufs von Wolframkonzentrat über.
- Im August kündigte das Unternehmen an, in den folgenden 36 Monaten eigene Aktien im Wert von bis zu $300 Millionen zurückzukaufen.
300 Mio. $ seiner Aktien über die folgenden 36 Monate zurückzukaufen.
Am 11. September schloss die Aktie des Unternehmens bei $15.49.
Anfang September nahm die Jefferies Financial Group die Berichterstattung über das Unternehmen mit einer “Buy”-Empfehlung und einem Kursziel von $26.25 auf. Analysten erklärten, das Unternehmen spiele eine wichtige Rolle in der westlichen Wolfram-Lieferkette.
Weitere Unternehmen, die die Aufmerksamkeit des Marktes auf sich ziehen, sind Tungsten West im Vereinigten Königreich, EQ Resources in Australien und American Tungsten in den Vereinigten Staaten.
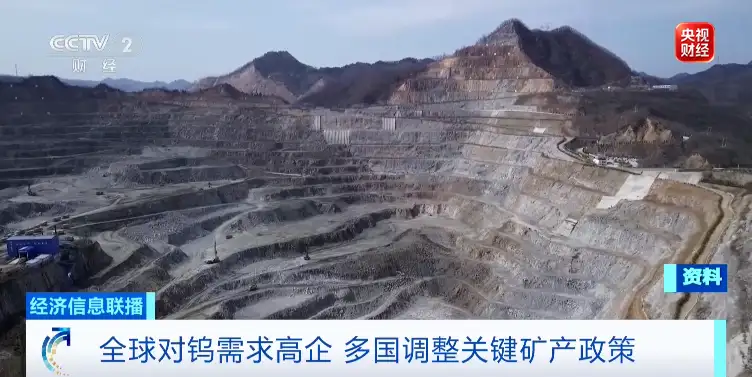
Tungsten West im Vereinigten Königreich, EQ Resources in Australien und American Tungsten in den Vereinigten Staaten.
Branchenbeobachter warnen, dass der Wolfram-Angebotsschock noch lange nicht vorüber ist, während die westlichen Bemühungen zur Umstrukturierung der Lieferketten mit hohen Kosten und langen Entwicklungszyklen konfrontiert sind.
Der Wettbewerb um dieses “Zahn der Industrie”-Metall wird die globale Wettbewerbslandschaft für die Fertigungstechnik voraussichtlich weiterhin umgestalten.
Laut dem kürzlich vom Ministerium für natürliche Ressourcen veröffentlichten China Mineral Resources Report 2026 belegte China Stand 2025 weltweit den ersten Platz bei den Reserven von 14 Mineralien, darunter Wolfram und Zinn.
Chinas Wolfermbergbauproduktion machte fast 79% der weltweiten Gesamtproduktion aus.